بیمه مسئولیت آسانسور و پله برقی چیست؟ راهنمای جامع بیمه مسئولیت مدنی استفادهکنندگان
آسانسور و پله برقی امروزه بخش جداییناپذیر بسیاری از ساختمانهای مسکونی، اداری، تجاری، درمانی، هتلها، مراکز خرید و مجتمعهای بزرگ هستند. استفاده روزانه و مداوم از این تجهیزات باعث میشود کوچکترین نقص فنی، خطای انسانی یا کوتاهی در نگهداری و سرویس دورهای، احتمال وقوع حادثه را افزایش دهد.
حادثه برای استفادهکننده از آسانسور یا پله برقی میتواند پیامدهای مالی و جانی قابل توجهی داشته باشد. در چنین شرایطی، موضوع فقط هزینه تعمیر وسیله نیست؛ بلکه ممکن است پای هزینههای پزشکی، دیه، غرامت فوت یا نقص عضو و مسئولیت قانونی مالک یا مدیر مجموعه نیز به میان بیاید.
بیمه مسئولیت مدنی آسانسور و پله برقی برای مدیریت همین ریسک طراحی شده است. در این بیمهنامه، در صورت وقوع حادثه و احراز مسئولیت بیمهگذار، خسارتهای تحت پوشش و در حدود تعهدات درجشده در بیمهنامه جبران میشود.
بیمه مسئولیت آسانسور چیست؟
بیمه مسئولیت آسانسور، نوعی بیمه مسئولیت مدنی است که مسئولیت بیمهگذار در قبال استفادهکنندگان از آسانسور را در برابر حوادث تحت پوشش قرار میدهد.
به زبان ساده، اگر فردی هنگام استفاده از آسانسور دچار حادثه شود و پس از بررسی، مسئولیت مالک یا دارنده آسانسور احراز شود، شرکت بیمه مطابق شرایط بیمهنامه و سقف تعهدات خود، خسارت قابل پرداخت را جبران میکند.
بنابراین این بیمه، خودِ آسانسور را در برابر خرابی یا آسیب فنی بیمه نمیکند؛ موضوع اصلی آن مسئولیت مدنی بیمهگذار در قبال اشخاصی است که از آسانسور استفاده میکنند.
این تفاوت بسیار مهم است.
برای مثال:
خرابی موتور آسانسور بدون اینکه شخصی آسیب ببیند لزوماً موضوع بیمه مسئولیت استفادهکنندگان نیست.
اما اگر در نتیجه حادثه مرتبط با آسانسور، استفادهکننده دچار صدمه شود و مسئولیت بیمهگذار طبق شرایط بیمهنامه احراز شود، موضوع میتواند در چارچوب بیمه مسئولیت بررسی شود.
بیمه مسئولیت پله برقی چیست؟
پلههای برقی نیز مانند آسانسورها در گروه تجهیزات پرتردد قرار دارند و روزانه افراد زیادی از آنها استفاده میکنند.
در مراکز خرید، مترو، فرودگاهها، پایانهها، فروشگاههای بزرگ، ساختمانهای تجاری و سایر اماکن عمومی، وقوع حادثه برای استفادهکنندگان از پله برقی میتواند مسئولیت مدنی مالک، بهرهبردار یا مسئول مجموعه را مطرح کند.
در برخی ساختارهای بیمهای، مسئولیت ناشی از استفاده از آسانسور یا پله برقی میتواند در قالب پوششهای بیمه مسئولیت ساختمان یا شرایط مربوط به بیمهنامه مسئولیت بررسی شود.
نکته مهم این است که نوع بیمهنامه و عنوان دقیق بیمهگذار باید متناسب با وضعیت واقعی ملک و نحوه بهرهبرداری انتخاب شود.
چرا بیمه مسئولیت آسانسور اهمیت دارد؟
ممکن است تصور شود چون آسانسور مرتب سرویس میشود، نیازی به بیمه مسئولیت نیست. اما سرویس و نگهداری صحیح، هرچند بسیار مهم است، به معنای حذف کامل ریسک حادثه نیست.
عوامل مختلفی ممکن است در یک حادثه نقش داشته باشند؛ از جمله:
- نقص فنی
- خطای انسانی
- اشکال در سیستمهای ایمنی
- نگهداری نامناسب
- عدم انجام سرویسهای لازم
- استفاده نادرست
- شرایط پیشبینینشده هنگام بهرهبرداری
- کوتاهی یا قصور اشخاص مسئول، در صورت احراز آن
به همین دلیل، بیمه مسئولیت را میتوان بخشی از مدیریت ریسک ساختمان دانست.
چه کسانی به بیمه مسئولیت آسانسور نیاز دارند؟
این بیمه برای ساختمانها و مجموعههایی که دارای آسانسور هستند اهمیت ویژهای دارد؛ از جمله:
ساختمانهای مسکونی
مدیر یا هیئتمدیره ساختمان میتواند برای مدیریت ریسک ناشی از استفاده ساکنان و سایر استفادهکنندگان از آسانسور، موضوع بیمه مسئولیت را بررسی کند.
مجتمعهای تجاری
در مراکز خرید و ساختمانهای تجاری به دلیل تعداد زیاد استفادهکنندگان، مدیریت ریسک اهمیت بیشتری پیدا میکند.
ساختمانهای اداری
رفتوآمد روزانه کارکنان، مراجعان و مهمانان باعث افزایش تعداد استفادهکنندگان از آسانسور میشود.
هتلها و مراکز اقامتی
آسانسور در چنین مجموعههایی تقریباً به صورت مداوم مورد استفاده قرار میگیرد.
بیمارستانها و مراکز درمانی
با توجه به حجم بالای رفتوآمد، وجود پوشش مناسب مسئولیت میتواند اهمیت زیادی داشته باشد.
فروشگاهها و مجموعههای پرتردد
هرچه تعداد استفادهکنندگان بیشتر باشد، مدیریت ریسک نیز اهمیت بیشتری پیدا میکند.
چه خسارتهایی تحت پوشش بیمه مسئولیت آسانسور قرار میگیرد؟
پوشش دقیق هر بیمهنامه به شرایط عمومی، شرایط خصوصی، تعهدات انتخابشده و مشخصات بیمهنامه بستگی دارد.
به طور معمول، پوششهای مرتبط با بیمه مسئولیت آسانسور میتوانند شامل موارد زیر باشند:
۱. غرامت فوت
اگر استفادهکننده در اثر حادثه مرتبط با آسانسور فوت کند و مسئولیت بیمهگذار احراز شود، غرامت فوت مطابق تعهدات بیمهنامه قابل بررسی خواهد بود.
۲. نقص عضو و ازکارافتادگی
در صورتی که حادثه منجر به نقص عضو یا آسیبهایی شود که طبق شرایط بیمهنامه مشمول تعهد باشند، خسارت بر اساس مقررات مربوط محاسبه میشود.
۳. هزینههای پزشکی
در برخی شرایط و با توجه به تعهدات انتخابشده، هزینههای پزشکی ناشی از حادثه نیز میتواند تحت پوشش قرار گیرد.
۴. خسارتهای ناشی از حوادث استفاده از آسانسور
موضوع اصلی این بیمه، حوادث مرتبط با استفاده از آسانسور در محدوده و شرایط درجشده در بیمهنامه است.
آیا بیمه آسانسور خسارت مالی به خود آسانسور را پرداخت میکند؟
خیر؛ این یکی از رایجترین اشتباهات درباره بیمه مسئولیت آسانسور است.
بیمه مسئولیت آسانسور با بیمه تجهیزات یا خرابی آسانسور یکسان نیست.
اگر موتور، کابین، تابلو فرمان یا سایر قطعات آسانسور دچار خرابی شوند، صرف داشتن بیمه مسئولیت مدنی آسانسور به معنای پرداخت هزینه تعمیر آنها نیست.
موضوع بیمه مسئولیت، جبران مسئولیت مدنی بیمهگذار در برابر اشخاص، مطابق شرایط بیمهنامه است.
بیمه مسئولیت آسانسور چه تفاوتی با بیمه مسئولیت مدیر ساختمان دارد؟
این دو عنوان ممکن است در عمل با یکدیگر اشتباه گرفته شوند.
بیمه مسئولیت دارندگان آسانسور تمرکز مشخصتری بر مسئولیت ناشی از استفاده از آسانسور دارد.
اما بیمه مسئولیت مدیر یا هیئتمدیره ساختمان میتواند طیف وسیعتری از مسئولیتهای مرتبط با مشاعات و مدیریت ساختمان را پوشش دهد و در برخی شرایط، خطر ناشی از استفاده از آسانسور یا پله برقی نیز در آن مطرح باشد.
بنابراین هنگام خرید بیمه نباید صرفاً بر اساس نام بیمهنامه تصمیم گرفت؛ بلکه باید مشخص شود:
چه کسی بیمهگذار است؟
محل مورد بیمه کجاست؟
ریسک دقیق چیست؟
چه اشخاصی تحت پوشش قرار میگیرند؟
چه سقف تعهداتی انتخاب شده است؟
آیا مدیر ساختمان میتواند بیمه آسانسور تهیه کند؟
در بسیاری از ساختمانهای مسکونی، مدیر یا هیئتمدیره ساختمان امور مربوط به بیمه و مدیریت آسانسور را پیگیری میکند.
با این حال، تعیین دقیق بیمهگذار و ذینفعان باید مطابق وضعیت مالکیت و شرایط واقعی ساختمان در بیمهنامه درج شود.
بهتر است قبل از صدور بیمهنامه، اطلاعات ساختمان، تعداد آسانسورها، ظرفیت و مشخصات آنها و وضعیت بهرهبرداری بهدرستی اعلام شود.
اگر مالک یا مدیر یک ساختمان دارای آسانسور هستی و هنوز آسانسورت رو بیمه مسئولیت نکردی، فرم زیر رو پر کن تا در کوتاهترین زمان، بیمه مسئولیت آسانسورت رو تهیه کنی.
وارد کردن اطلاعات
مقایسه و انتخاب
تکمیل مشخصات
تایید و پرداخت نهایی
قیمت بیمه مسئولیت آسانسور چقدر است؟
قیمت بیمه مسئولیت آسانسور یک مبلغ ثابت برای تمام ساختمانها نیست.
حق بیمه میتواند با توجه به عواملی مانند:
- نوع ساختمان
- کاربری ساختمان
- تعداد آسانسورها
- ظرفیت آسانسور
- تعداد توقفها
- مدت بیمهنامه
- میزان تعهدات انتخابی
- مشخصات و شرایط آسانسور
- نوع پوششهای مورد درخواست
- شرایط شرکت بیمه
تعیین شود.
بنابراین اگر دو ساختمان تعداد طبقات متفاوت یا تعهدات متفاوتی داشته باشند، ممکن است حق بیمه آنها یکسان نباشد.
نکته مهم: ارزانترین بیمهنامه لزوماً بهترین انتخاب نیست. هنگام مقایسه باید علاوه بر قیمت، سقف تعهدات و شرایط بیمهنامه نیز بررسی شود.
چه عواملی میتواند باعث تفاوت قیمت بیمه آسانسور شود؟
فرض کنید دو ساختمان هر دو دارای آسانسور هستند.
ساختمان اول یک ساختمان مسکونی کوچک با تعداد محدودی استفادهکننده است.
ساختمان دوم یک مجتمع تجاری پرتردد است که روزانه افراد زیادی از آسانسور استفاده میکنند.ریسک این دو مجموعه یکسان نیست.
به همین دلیل شرکت بیمه برای تعیین نرخ، اطلاعات مربوط به ریسک و تعهدات مورد درخواست را در نظر میگیرد.
سقف تعهدات در بیمه آسانسور یعنی چه؟
سقف تعهدات مشخص میکند شرکت بیمه تا چه میزان و طبق چه شرایطی مسئول پرداخت خسارت خواهد بود.
برای مثال، در بخش خسارتهای جانی، ممکن است تعهدات بیمهنامه بر اساس مقررات و سقفهای انتخابشده تنظیم شود.
به همین دلیل هنگام خرید بیمه نباید فقط پرسید:
«بیمه آسانسور چقدر است؟»
بلکه سؤال بهتر این است:
«در مقابل این مبلغ، چه میزان تعهد و چه پوششهایی دریافت میکنم؟»
آیا تعداد افراد داخل آسانسور مهم است؟
بله، مشخصات آسانسور و ظرفیت مجاز آن اهمیت دارد.
ظرفیت آسانسور باید مطابق مشخصات فنی و اطلاعات اعلامشده هنگام صدور بیمهنامه باشد.
استفاده خارج از ظرفیت مجاز میتواند موضوعی مهم در بررسی حادثه باشد و شرایط بیمهنامه باید در این خصوص بررسی شود.
اگر آسانسور سرویس نشده باشد، بیمه خسارت را پرداخت میکند؟
این موضوع کاملاً وابسته به شرایط بیمهنامه و علت حادثه است.
نگهداری و سرویس مناسب آسانسور یکی از مهمترین اقدامات پیشگیرانه است. در برخی شرایط، نقص فنی قبلی یا انجامنشدن سرویسهای لازم میتواند در بررسی مسئولیت و تعهد بیمهگر مؤثر باشد. برخی منابع بیمهای نیز صراحتاً به اهمیت سرویس بهموقع و نگهداریمناسب اشاره کردهاند.
بنابراین داشتن بیمه نباید باعث شود مالک یا مدیر ساختمان سرویسهای دورهای را نادیده بگیرد.
بیمه جایگزین نگهداری صحیح آسانسور نیست.
آیا داشتن بیمه مسئولیت به معنی عدم نیاز به سرویس آسانسور است؟
قطعاً خیر.
ایمنی آسانسور قبل از بیمه اهمیت دارد.
مدیر ساختمان یا مالک باید از سرویس، نگهداری و بازرسیهای لازم مطابق الزامات مربوط اطمینان حاصل کند.
بیمه برای زمانی است که با وجود رعایت الزامات و اقدامات پیشگیرانه، حادثهای رخ دهد و مسئولیت بیمهگذار مطابق شرایط بیمهنامه احراز شود
استثنائات بیمه مسئولیت آسانسور چیست؟
مانند سایر بیمهنامهها، بیمه مسئولیت آسانسور نیز محدودیتها و استثنائات دارد.
از جمله مواردی که در شرایط عمومی بیمههای مسئولیت معمولاً مورد توجه قرار میگیرند میتوان به موارد زیر اشاره کرد:
- خسارتهای ناشی از عمد بیمهگذار
- تقلب
- برخی حوادث ناشی از جنگ، شورش و موارد مشابه
- خطرات هستهای و تشعشعات رادیواکتیو
- خسارتهایی که خارج از موضوع و محدوده بیمهنامه باشند
- برخی موارد ناشی از تخلف از قوانین و مقررات
شرایط دقیق استثنائات باید از متن همان بیمهنامه بررسی شود؛ زیرا نباید یک فهرست عمومی را جایگزین شرایط خصوصی قرارداد کرد.
آیا بیمه مسئولیت آسانسور خسارت تمام افراد را پرداخت میکند؟
خیر، صرف وقوع حادثه به معنای پرداخت خودکار خسارت نیست.
برای استفاده از تعهد بیمه، باید شرایط بیمهنامه وجود داشته باشد و مسئولیت بیمهگذار مطابق فرآیند مربوط احراز شود.
در برخی شرایط، احراز مسئولیت میتواند از طریق مراجع قضایی یا طبق سازوکار کارشناسی پیشبینیشده در بیمهنامه انجام شود.
اگر حادثهای برای مهمان ساختمان اتفاق بیفتد چه میشود؟
فرض کنید مهمانی وارد ساختمان شده و هنگام استفاده از آسانسور دچار حادثه میشود.
مهمان بودن فرد به خودی خود به معنای خارج بودن او از موضوع بیمه نیست. معیار اصلی، شرایط بیمهنامه و تعریف استفادهکننده و احراز مسئولیت است.
به همین دلیل در زمان صدور بیمهنامه باید اطلاعات به شکل دقیق و متناسب با کاربری ساختمان اعلام شود.
اگر حادثه برای تعمیرکار آسانسور اتفاق بیفتد چه؟
این مورد با حادثه برای استفادهکننده آسانسور یکسان نیست.
تعمیرکار هنگام انجام کار، در حال فعالیت شغلی است و نوع مسئولیت مربوط به او میتواند متفاوت باشد.
برای مثال، مسئولیت شرکت یا فرد تعمیرکار، مسئولیت کارفرما در قبال کارکنان یا مسئولیت مدیر ساختمان در قبال اشخاص مختلف، ممکن است نیازمند بررسی بیمهنامههای جداگانه باشد.
بنابراین نباید تصور کرد که «بیمه آسانسور» تمام حوادثی را که برای هر شخصی در اطراف آسانسور رخ میدهد پوشش میدهد.
بیمه مسئولیت تعمیرکار آسانسور با بیمه آسانسور فرق دارد
این تفاوت برای شرکتهای نصب و تعمیر آسانسور بسیار مهم است.
یک ساختمان ممکن است بیمه مسئولیت استفادهکنندگان از آسانسور داشته باشد؛ اما شرکت نصب و تعمیر آسانسور نیز ممکن است برای مسئولیت حرفهای یا فعالیتهای خود به پوششهای بیمهای جداگانه نیاز داشته باشد.
در صنعت آسانسور حتی مسئولیت تعمیرکار و فضای کاری او نیز میتواند موضوع بیمههای مسئولیت تخصصی باشد.
مدارک مورد نیاز برای بیمه آسانسور چیست؟
مدارک دقیق میتواند با توجه به شرکت بیمه و نوع بیمهنامه متفاوت باشد، اما معمولاً اطلاعاتی مانند موارد زیر مورد نیاز است:
- مشخصات بیمهگذار
- نشانی دقیق محل
- نوع کاربری ساختمان
- تعداد آسانسورها
- ظرفیت آسانسور
- تعداد توقفها
- اطلاعات مربوط به آسانسور
- اطلاعات مالک یا مدیر ساختمان
- اطلاعات مربوط به پوششها و تعهدات مورد درخواست
هرچه اطلاعات اولیه دقیقتر ارائه شود، احتمال خطا در صدور بیمهنامه کمتر خواهد شد.
چه شرکتهایی بیمه مسئولیت آسانسور ارائه میدهند؟
بیمه مسئولیت آسانسور توسط شرکتهای مختلف بیمه در ایران ارائه میشود. از جمله شرکتهایی که خدمات مرتبط با این بیمه را ارائه میکنند میتوان به بیمه ایران، آسیا، سامان، معلم، ملت، پارسیان، سرمد، کارآفرین و آرمان اشاره کرد.
البته شرایط صدور، سقف تعهدات، حق بیمه و جزئیات پوششها ممکن است در هر شرکت متفاوت باشد؛ بنابراین بهتر است قبل از خرید، علاوه بر قیمت، شرایط بیمهنامه و میزان تعهدات نیز بررسی شود.
آیا برچسب بیمه داخل آسانسور نصب میشود؟
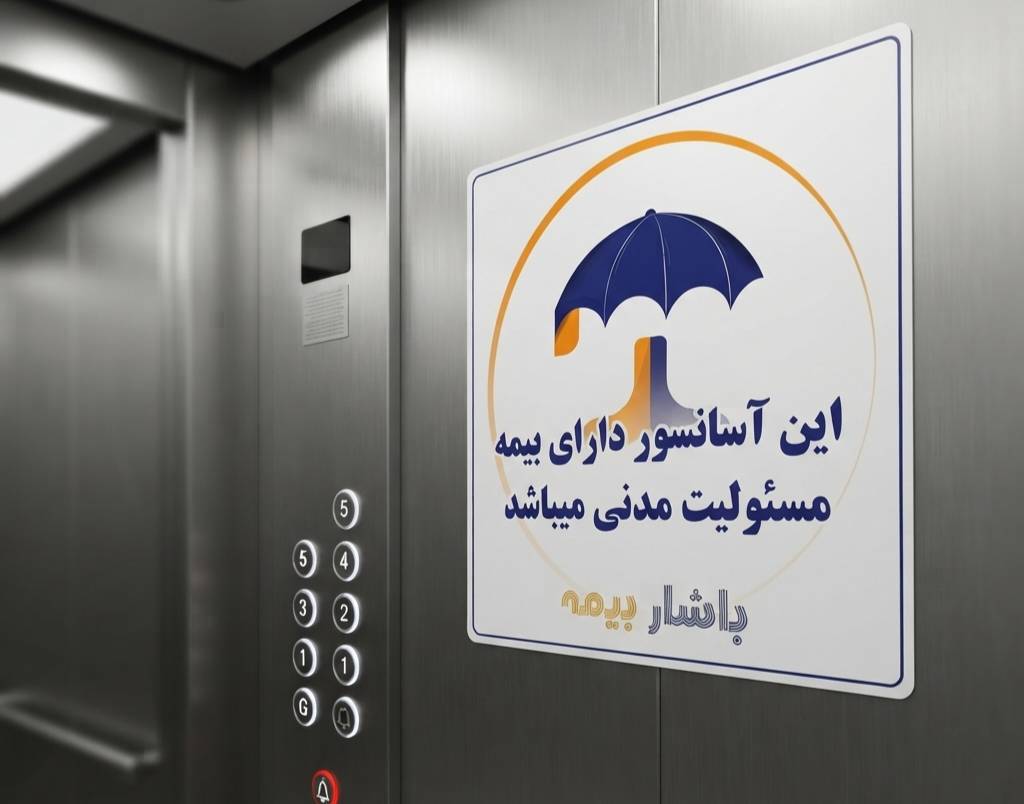
در برخی موارد، شرکت بیمه یا نمایندگی پس از صدور بیمهنامه، برچسب یا پوستر اطلاعرسانی بیمه آسانسور را برای نصب داخل کابین ارائه میکند. این برچسب معمولاً شامل نام شرکت بیمه، شماره بیمهنامه، تاریخ اعتبار و اطلاعات تماس نمایندگی است.
نصب این برچسب به ساکنان و استفادهکنندگان اطلاع میدهد که آسانسور تحت پوشش بیمه مسئولیت قرار دارد؛ اما برچسب جایگزین اصل بیمهنامه یا گواهی استاندارد آسانسور نیست.
همچنین هنگام تمدید بیمه، صرفاً به باقیماندن برچسب داخل آسانسور اکتفا نکنید و حتماً تاریخ اعتبار بیمهنامه را بررسی کنید.
بیمه مسئولیت آسانسور برای ساختمان نوساز
در ساختمانهای نوساز نیز بهتر است موضوع بیمه و الزامات ایمنی آسانسور از ابتدای بهرهبرداری مورد توجه قرار گیرد.
صدور بیمهنامه به معنی تأیید فنی تمام اجزای آسانسور نیست و مسئولیت رعایت الزامات فنی و ایمنی همچنان اهمیت دارد.
آیا برای هر آسانسور باید بیمه جداگانه تهیه شود؟
این موضوع به نحوه صدور بیمهنامه و مشخصات ساختمان بستگی دارد.
اگر ساختمان چند آسانسور داشته باشد، باید هنگام استعلام و صدور، تعداد و مشخصات همه آسانسورها بهدرستی اعلام شود تا بیمهنامه متناسب با وضعیت واقعی صادر شود.
نباید بدون بررسی شرایط بیمهنامه فرض کرد که یک پوشش به صورت خودکار تمام آسانسورهای یک مجموعه را شامل میشود.
آیا بیمه آسانسور اجباری است؟
درباره «اجباری بودن» باید بین الزامات قانونی و فنی مربوط به ایمنی و بهرهبرداری آسانسور و داشتن یک بیمهنامه مشخص تفاوت قائل شد.
ممکن است در یک ساختمان یا قرارداد خاص، الزام به ارائه بیمه وجود داشته باشد؛ اما نمیتوان بدون بررسی مقررات و شرایط موردی، صرفاً گفت هر آسانسوری در هر شرایطی مشمول یک الزام بیمهای یکسان است.
بنابراین اگر هدف شما بررسی الزام قانونی برای یک ساختمان مشخص است، باید مقررات جاری و شرایط همان ملک بررسی شود.
تفاوت بیمه مسئولیت آسانسور با بیمه آتشسوزی ساختمان
این دو بیمه، دو موضوع کاملاً متفاوت دارند.
بیمه آتشسوزی برای پوشش خسارتهای مربوط به اموال و خطرات تحت پوشش بیمهنامه طراحی میشود.
اما بیمه مسئولیت آسانسور بر مسئولیت مدنی بیمهگذار در قبال اشخاص استفادهکننده از آسانسور تمرکز دارد.
به همین دلیل داشتن بیمه آتشسوزی به معنای داشتن بیمه مسئولیت آسانسور نیست.
یک مثال ساده از کاربرد بیمه مسئولیت آسانسور
فرض کنید یک مجتمع مسکونی دارای آسانسور است.
یکی از ساکنان هنگام استفاده از آسانسور دچار حادثه میشود. پس از بررسی مشخص میشود حادثه با شرایطی مرتبط بوده که مسئولیت مدنی مدیر یا دارنده آسانسور را مطرح میکند.
در صورتی که بیمهنامه معتبر باشد و حادثه در چارچوب تعهدات آن قرار بگیرد، شرکت بیمه پس از طی فرآیند رسیدگی و احراز مسئولیت، خسارت قابل پرداخت را تا سقف تعهدات بیمهنامه جبران میکند.
این مثال نشان میدهد هدف بیمه مسئولیت، انتقال بخشی از ریسک مالی مسئولیت مدنی از بیمهگذار به بیمهگر است؛ نه اینکه از وقوع حادثه جلوگیری کند.
اشتباهات رایج درباره بیمه آسانسور
اشتباه اول: «بیمه آسانسور یعنی هزینه تعمیر آسانسور پرداخت میشود.»
خیر. بیمه مسئولیت با بیمه تجهیزات و خرابی متفاوت است.
اشتباه دوم: «اگر بیمه داشته باشیم، دیگر سرویس آسانسور لازم نیست.»
کاملاً اشتباه است. نگهداری صحیح همچنان ضروری است.
اشتباه سوم: «هر حادثهای داخل آسانسور حتماً خسارت دارد.»
خیر. پوشش به شرایط بیمهنامه و احراز مسئولیت بستگی دارد.
اشتباه چهارم: «هر بیمه آسانسوری مثل هم است.»
خیر. تعهدات، سقف پوشش، شرایط و مشخصات بیمهنامه باید بررسی شود.
اشتباه پنجم: «فقط قیمت مهم است.»
در بیمه مسئولیت، میزان تعهدات و شرایط قرارداد اهمیت بسیار زیادی دارد.
جمعبندی
آسانسور و پله برقی از تجهیزات پرکاربرد و در عین حال حساس ساختمانها هستند. حتی با وجود سرویس و نگهداری مناسب، احتمال وقوع حادثه به طور کامل از بین نمیرود.
بیمه مسئولیت آسانسور برای زمانی اهمیت پیدا میکند که در اثر حادثه مرتبط با آسانسور، مسئولیت مدنی بیمهگذار در قبال استفادهکننده مطرح شود.
این بیمه میتواند، مطابق شرایط و تعهدات بیمهنامه، خسارتهایی مانند فوت، نقص عضو و هزینههای پزشکی را در چارچوب قرارداد پوشش دهد.
با این حال، انتخاب بیمهنامه مناسب فقط به پرداخت حق بیمه و دریافت یک برگه بیمه محدود نمیشود. مشخصات صحیح آسانسور، تعیین دقیق بیمهگذار، انتخاب سقف تعهدات مناسب، توجه به استثنائات و انجام منظم سرویس و نگهداری، همگی در مدیریت صحیح ریسک نقش دارند.
اگر ساختمان شما دارای آسانسور یا پله برقی است، بهتر است قبل از وقوع حادثه برای مدیریت مسئولیتهای احتمالی آن برنامهریزی کنید.
برای دریافت مشاوره و استعلام بیمه مسئولیت آسانسور، میتوانید مشخصات ساختمان و آسانسور خود را در اختیار کارشناسان باشار بیمه قرار دهید تا پوشش متناسب با نیاز مجموعه بررسی شود. ارتباط با کارشناسان ما