بیمه مسئولیت پزشکان چیست؟ راهنمای کامل بیمه مسئولیت حرفهای پزشکان و پیراپزشکان
فعالیت پزشکی با جان و سلامت انسانها ارتباط مستقیم دارد و حتی با وجود دانش، تجربه و رعایت اصول حرفهای، احتمال بروز خطا، اشتباه، قصور یا عوارض ناخواسته در فرآیند درمان کاملاً از بین نمیرود.
اگر در نتیجه یک اقدام پزشکی، بیمار دچار آسیب جسمی یا روانی شود یا حتی فوت کند و مسئولیت پزشک یا سایر اعضای حرفههای پزشکی احراز شود، ممکن است پزشک با مطالبه خسارت و هزینههای حقوقی مواجه شود.
اینجاست که بیمه مسئولیت پزشکان اهمیت پیدا میکند.
این بیمه برای حمایت مالی از پزشکان و پیراپزشکان در برابر مسئولیت مدنی ناشی از فعالیت حرفهای آنها طراحی شده است و در صورت تحقق شرایط بیمهنامه، خسارت در حدود تعهدات قرارداد توسط شرکت بیمه جبران میشود. مبنای این پوشش در ایران، شرایط عمومی بیمهنامه مسئولیت مدنی حرفهای پزشکان و پیراپزشکان است.
بیمه مسئولیت پزشکان چیست؟
بیمه مسئولیت پزشکان که با عنوان بیمه مسئولیت مدنی حرفهای پزشکان و پیراپزشکان نیز شناخته میشود، نوعی بیمه مسئولیت حرفهای است.
در این بیمه، اگر پزشک یا فرد حرفهای تحت پوشش، در جریان فعالیت پزشکی خود مرتکب خطا، اشتباه، غفلت، بیاحتیاطی یا قصور حرفهای شود و در نتیجه آن بیمار دچار صدمه جسمی یا روانی شده یا فوت کند، شرکت بیمه در صورت احراز مسئولیت و مطابق شرایط بیمهنامه، خسارت را تا سقف تعهدات خریداریشده جبران میکند.
البته صرف اینکه بیمار از نتیجه درمان رضایت نداشته باشد، به معنی ایجاد مسئولیت بیمهای برای پزشک نیست. موضوع باید از نظر مسئولیت حرفهای و مراجع ذیصلاح بررسی شود.
چرا بیمه مسئولیت پزشکان اهمیت دارد؟
پزشکی از جمله مشاغلی است که میزان مسئولیت حرفهای در آن بسیار بالاست.
یک تصمیم اشتباه، تشخیص نادرست، خطا در انجام یک اقدام درمانی یا حتی یک اشتباه در فرآیند درمان میتواند پیامدهای جدی برای بیمار و پزشک داشته باشد.
از طرف دیگر، مسئولیت حرفهای پزشک تنها به یک مطب محدود نمیشود و ممکن است در بیمارستان، درمانگاه، کلینیک، مرکز درمانی یا سایر محیطهای حرفهای مطرح شود.
قانون سازمان نظام پزشکی نیز برای تخلفات صنفی و حرفهای شاغلان حرفههای پزشکی سازوکار رسیدگی انتظامی پیشبینی کرده و سهلانگاری در انجام وظایف حرفهای میتواند موضوع رسیدگی قرار گیرد.
بنابراین داشتن بیمه مسئولیت حرفهای میتواند یک پشتوانه مالی مهم برای فعالان حوزه درمان باشد.
چه کسانی میتوانند بیمه مسئولیت پزشکان داشته باشند؟
این بیمه فقط مخصوص پزشکان عمومی نیست.
با توجه به ساختار بیمه مسئولیت حرفهای پزشکی و گروههای حرفهای تحت پوشش، اشخاص مختلفی از جامعه پزشکی و پیراپزشکی میتوانند متناسب با نوع فعالیت خود برای این بیمه اقدام کنند.
از جمله:
- پزشکان عمومی
- پزشکان متخصص
- پزشکان فوق تخصص
- جراحان
- دندانپزشکان
- داروسازان
- ماماها
- پرستاران
- فیزیوتراپیستها
- رادیولوژیستها و فعالان حوزه تصویربرداری
- آزمایشگاهها و متخصصان مرتبط
- برخی گروههای پیراپزشکی
- سایر افراد دارای مجوز فعالیت حرفهای در حوزه پزشکی و پیراپزشکی
البته نوع حرفه، تخصص، نوع فعالیت و حدود وظایف حرفهای باید هنگام صدور بیمهنامه بهدرستی اعلام شود؛ زیرا شرح وظایف حرفهای گروههای پیراپزشکی میتواند جزء شرایط بیمهنامه باشد.
بیمه مسئولیت پزشکان چه خسارتهایی را پوشش میدهد؟
هسته اصلی این بیمه، جبران خسارت ناشی از مسئولیت حرفهای بیمهشده در قبال بیمار است. برای مثال، ممکن است در شرایط تحت پوشش، مواردی مانند موارد زیر مطرح شوند:
۱. خطا در تشخیص
اگر در فرآیند تشخیص بیماری، خطایی رخ دهد و شرایط لازم برای احراز مسئولیت حرفهای فراهم شود، خسارت میتواند طبق مفاد بیمهنامه بررسی شود.
۲. خطا در درمان
اگر اقدام درمانی پزشک در چارچوب فعالیت حرفهای او انجام شده باشد اما به علت خطا، قصور یا اشتباه موجب آسیب به بیمار شود، امکان بررسی خسارت وجود دارد.
۳. خطای جراحی
جراحی یکی از حوزههایی است که به دلیل ماهیت فعالیت، ریسک مسئولیت حرفهای بالایی دارد. به همین دلیل نوع تخصص و فعالیت پزشک در تعیین شرایط و حقبیمه اهمیت زیادی دارد.
۴. آسیب جسمی بیمار
چنانچه مسئولیت پزشک در ایجاد آسیب جسمی احراز شود، خسارت در حدود تعهدات بیمهنامه قابل بررسی است.
۵. آسیب روانی
شرایط عمومی بیمهنامه مسئولیت حرفهای پزشکان، صدمات روانی را نیز در موضوع بیمه مطرح کرده است.
۶. فوت بیمار
در صورت احراز مسئولیت حرفهای و وجود پوشش لازم، خسارت ناشی از فوت نیز میتواند طبق شرایط بیمهنامه مورد تعهد قرار گیرد.
۷. هزینههای دادرسی
در برخ ی شرایط بیمهنامه، هزینههای دادرسی نیز در حدود و سقف مقرر قابل جبران است؛بنابراین پزشک باید علاوه بر سقف تعهدات اصلی، شرایط مربوط به هزینههای قانونی و دادرسی را نیز هنگام خرید بررسی کند.
آیا هر اشتباه پزشکی تحت پوشش بیمه است؟
خیر. این یکی از مهمترین نکاتی است که هنگام خرید بیمه مسئولیت پزشکان باید به آن توجه کرد. بیمه مسئولیت به این معنا نیست که شرکت بیمه در هر شرایطی و برای هر اتفاقی خسارت پرداخت میکند. ابتدا باید بررسی شود:
- حادثه در محدوده فعالیت حرفهای بیمهشده اتفاق افتاده است یا خیر
- فعالیت انجامشده در بیمهنامه اعلام شده است یا خیر
- مسئولیت حرفهای پزشک احراز شده است یا خیر
- حادثه و مطالبه خسارت با شرایط بیمهنامه مطابقت دارد یا خیر
- سقف تعهدات بیمهنامه برای خسارت کافی است یا خیر
- مورد ادعا در استثنائات بیمهنامه قرار دارد یا خیر.
به همین دلیل، صرف داشتن بیمهنامه به معنی پرداخت خودکار هر مطالبهای نیست.
سقف تعهدات بیمه مسئولیت پزشکان چیست؟
یکی از مهمترین قسمتهای بیمه مسئولیت پزشکان، میزان تعهدات بیمهگر است. در زمان خرید بیمهنامه، پزشک باید به سقف تعهدات توجه ویژه داشته باشد. معمولاً باید مواردی مانند این موضوعات بررسی شوند:
- سقف تعهد برای هر بیمار
- سقف تعهد برای هر حادثه
- سقف تعهد سالانه
- تعهدات مربوط به فوت و نقص عضو
- هزینههای دادرسی در صورت وجود
- شرایط افزایش تعهدات
- شرایط مربوط به دیه و تغییرات آن
انتخاب کمترین سقف تعهد صرفاً برای پرداخت حقبیمه کمتر، همیشه تصمیم مناسبی نیست. ممکن است مبلغ حقبیمه در ابتدا کمتر شود، اما در صورت ایجاد خسارتی بالاتر از تعهد بیمهنامه، پزشک باید مابهالتفاوت را مطابق مسئولیت قانونی خود تأمین کند.
حق بیمه مسئولیت پزشکان چگونه تعیین میشود؟
حق بیمه برای همه پزشکان یکسان نیست. یکی از عوامل مهم، نوع تخصص و میزان ریسک فعالیت حرفهای است. برای مثال، طبیعتاً ریسک مسئولیت حرفهای یک جراح با پزشک متخصصی که فعالیت جراحی ندارد یکسان نیست. عوامل مؤثر میتوانند شامل موارد زیر باشند:
نوع تخصص
تخصص پزشک یکی از مهمترین عوامل تعیین حقبیمه است.
میزان تعهدات
هرچه سقف تعهدات بالاتر باشد، حقبیمه نیز میتواند افزایش پیدا کند.
نوع فعالیت
نوع خدماتی که پزشک ارائه میدهد و محیط فعالیت او اهمیت دارد.
سابقه و شرایط بیمهای
در شرایط مختلف بیمهای ممکن است سوابق خسارت و سایر اطلاعات مؤثر در صدور بیمهنامه مورد توجه قرار گیرد.
الحاقیهها و پوششهای اضافی
در صورت وجود پوششهای تکمیلی یا تغییر در شرایط بیمهنامه، مبلغ حقبیمه نیز ممکن است تغییر کند.
بنابراین نمیتوان برای همه پزشکان یک قیمت ثابت اعلام کرد.
آیا بیمه مسئولیت پزشکان اجباری است؟
باید بین الزام قانونی یا قراردادی در شرایط خاص و ضرورت داشتن پوشش بیمهای تفاوت قائل شد. بیمه مسئولیت حرفهای پزشکان به خودی خود نباید با بیمههای اجباری مانند بیمه شخص ثالث خودرو اشتباه گرفته شود.
با این حال، ممکن است در برخی مراکز درمانی، قراردادهای کاری، دانشگاهها، بیمارستانها یا شرایط حرفهای خاص، داشتن پوشش مسئولیت حرفهای مورد الزام یا مطالبه قرار گیرد. همچنین سازمان نظام پزشکی در منشور حقوق جامعه پزشکی بر اهمیت برخورداری گروههای دارای مسئولیت حقوقی حرفهای از بیمه مسئولیت تأکید کرده است. بنابراین پزشک باید شرایط محل فعالیت و قراردادهای حرفهای خود را نیز بررسی کند.
آیا بیمه مسئولیت پزشکان فقط برای مطب است؟
خیر. ملاک اصلی، فعالیت حرفهای اعلامشده و محدوده پوشش بیمهنامه است. پزشکی ممکن است در:
- مطب
- کلینیک
- بیمارستان
- درمانگاه
- مرکز جراحی
- مرکز تصویربرداری
- آزمایشگاه
- مراکز درمانی دیگر
فعالیت کند.
اما نکته مهم این است که فعالیت واقعی بیمهشده باید با اطلاعات درجشده در بیمهنامه مطابقت داشته باشد. اگر پزشک فعالیت یا تخصصی را انجام دهد که در بیمهنامه اعلام نشده باشد، ممکن است در زمان خسارت با مشکل مواجه شود.
بیمه مسئولیت پزشکان در پرند؛ چرا انتخاب پوشش مناسب اهمیت بیشتری دارد؟
در شهری مانند پرند که تعداد مراکز درمانی، مطبها، کلینیکها و خدمات تخصصی در حال توسعه است، توجه به بیمههای مسئولیت حرفهای برای فعالان حوزه درمان اهمیت زیادی دارد.
در باشار بیمه تلاش میکنیم شرایط بیمه مسئولیت پزشکان و پیراپزشکان را متناسب با نوع فعالیت، تخصص و میزان تعهد موردنیاز بررسی کنیم تا پزشک صرفاً بر اساس ارزانترین قیمت، بیمهنامه خود را انتخاب نکند. اگر در پرند فعالیت پزشکی یا پیراپزشکی دارید و درباره سقف تعهدات، پوششهای بیمهای، شرایط صدور یا تمدید بیمه مسئولیت پزشکان سؤال دارید، میتوانید برای بررسی شرایط بیمهنامه مناسب با باشار بیمه مشورت کنید. ارتباط با کارشناسان ما
پوشش مناسب، زمانی ارزش واقعی خود را نشان میدهد که اتفاقی خارج از انتظار رخ دهد.
اگر پزشک هستی و هنوز بیمه مسئولیتت رو تهیه نکردی فرم زیر رو پر کن و با حیال راحت بیمه مسئولیتت رو دریافت کن.
وارد کردن اطلاعات
مقایسه و انتخاب
تکمیل مشخصات
تایید و پرداخت نهایی
وارد کردن اطلاعات
مقایسه و انتخاب
تکمیل مشخصات
تایید و پرداخت نهایی
تفاوت بیمه مسئولیت پزشکان با بیمه درمان چیست؟
این دو بیمه کاملاً متفاوت هستند. بیمه درمان برای جبران هزینههای درمانی بیمهشده طراحی میشود. مثلاً:
- هزینه بستری
- جراحی
- آزمایش
- دارو
- تصویربرداری
با توجه به نوع بیمهنامه و سقف تعهدات میتواند تحت پوشش قرار گیرد. بیمه مسئولیت پزشکان برای جبران مسئولیت حرفهای پزشک در برابر بیمار است. یعنی اگر در نتیجه فعالیت حرفهای پزشک، مسئولیت او احراز شود و بیمار متحمل خسارت شود، بیمه مسئولیت در حدود تعهدات قرارداد وارد عمل میشود.
خلاصه:
بیمه درمان = حمایت از هزینههای درمان بیمهشده
بیمه مسئولیت پزشکان = حمایت از پزشک در برابر مسئولیت حرفهای او
تفاوت بیمه مسئولیت پزشکان با بیمه مسئولیت مدیر مرکز درمانی
این دو نیز یکسان نیستند. ممکن است یک کلینیک یا مرکز درمانی به دلیل فعالیت خود مسئولیتهایی در برابر بیماران، کارکنان یا اشخاص ثالث داشته باشد. در مقابل، پزشک به دلیل عملکرد حرفهای خودش مسئولیت مستقلی دارد.
بنابراین داشتن بیمه مسئولیت برای مرکز درمانی لزوماً به این معنی نیست که تمام مسئولیت حرفهای تکتک پزشکان نیز به طور کامل تحت پوشش قرار گرفته است. این موضوع باید دقیقاً از روی بیمهنامه و شرایط قرارداد بررسی شود.
تفاوت بیمه مسئولیت پزشکان با بیمه مسئولیت پرستاران و پیراپزشکان
از نظر ماهیت، هر دو در گروه بیمههای مسئولیت حرفهای حوزه پزشکی قرار میگیرند؛ اما ریسک، شرح وظایف و فعالیت حرفهای افراد متفاوت است. به همین دلیل بیمهنامه باید بر اساس حرفه واقعی فرد صادر شود. نباید صرفاً با عنوان کلی «کادر درمان» برای همه افراد یک بیمهنامه یکسان در نظر گرفت.
شرایط عمومی بیمهنامه نیز گروههای مختلف حرفههای پزشکی و پیراپزشکی را دربر میگیرد و وظایف حرفهای هر گروه در تعیین محدوده مسئولیت اهمیت دارد.
آیا بیمه مسئولیت پزشکان، شکایت بیمار را متوقف میکند؟
خیر. بیمه مسئولیت، مانع شکایت بیمار نمیشود. اگر بیمار ادعایی علیه پزشک داشته باشد، موضوع ممکن است از مسیرهای قانونی و انتظامی مربوط پیگیری شود. بیمه در مرحله بعد و مطابق شرایط قرارداد، مسئولیت مالی بیمهشده را در حدود تعهدات خود بررسی میکند. سازمان نظام پزشکی نیز برای رسیدگی به تخلفات صنفی و حرفهای، هیأتهای انتظامی و مراحل رسیدگی مشخصی دارد. بنابراین:
بیمه مسئولیت = ابزار حمایت مالی در برابر مسئولیت نه وسیلهای برای جلوگیری از شکایت.
اگر بیمار از نتیجه درمان ناراضی باشد، آیا بیمه خسارت میدهد؟
لزومی ندارد. نارضایتی از نتیجه درمان به تنهایی به معنی اثبات قصور پزشکی نیست. در پزشکی ممکن است حتی با انجام صحیح اقدامات حرفهای، درمان به نتیجه مورد انتظار نرسد یا عوارضی ایجاد شود. برای پرداخت خسارت باید مسئولیت حرفهای طبق مقررات و شرایط بیمهنامه احراز شود.
در صورت وقوع خسارت چه کاری باید انجام داد؟
اگر پزشک با ادعای خسارت یا شکایت بیمار مواجه شود، بهتر است موضوع را جدی بگیرد و اقدامات زیر را انجام دهد:
۱. موضوع را سریعاً به بیمهگر اطلاع دهد
طبق شرایط بیمهنامه، مهلت و نحوه اعلام خسارت اهمیت دارد.
۲. مدارک پزشکی را حفظ کند
پرونده پزشکی، رضایتنامهها، نتایج آزمایشها، تصاویر، نسخهها و سایر مدارک مرتبط باید نگهداری شوند.
۳. بدون هماهنگی، مسئولیت را نپذیرد
پذیرش مسئولیت یا توافق مالی مستقیم با زیاندیده میتواند آثار بیمهای داشته باشد؛ بنابراین بهتر است پیش از هر اقدام، موضوع با بیمهگر یا کارشناس مربوط بررسی شود.
۴. تمام مکاتبات و مستندات را نگهداری کند
هرگونه اخطار، اظهارنامه، دادخواست یا نامه مرتبط باید در اختیار بیمهگر قرار گیرد.
۵. شرایط بیمهنامه بررسی شود
باید مشخص شود که حادثه، نوع فعالیت، تاریخ و ادعای مطرحشده در محدوده پوشش بیمهنامه قرار دارد یا خیر.
برای خرید بیمه مسئولیت پزشکان به چه نکاتی توجه کنیم؟
ارزانترین بیمهنامه الزاماً بهترین بیمهنامه نیست.
قبل از خرید، این موارد را بررسی کنید:
۱. تخصص پزشک دقیقاً درج شده باشد.
۲. نوع فعالیت واقعی پزشک با بیمهنامه مطابقت داشته باشد.
۳. سقف تعهدات کافی انتخاب شود.
۴. شرایط مربوط به فوت و نقص عضو بررسی شود.
۵. شرایط هزینههای دادرسی مطالعه شود.
۶. استثنائات بیمهنامه بررسی شود.
۷. شرایط اعلام خسارت مشخص باشد.
۸. شرایط تمدید و ادامه پوشش بررسی شود.
۹. در صورت نیاز، پوششهای اضافی یا افزایش سقف تعهدات در نظر گرفته شود.
۱۰. بیمهنامه از شرکت بیمه مجاز و از طریق مسیر معتبر تهیه شود.
چرا نباید فقط به قیمت بیمه مسئولیت پزشکان توجه کرد؟
فرض کنید دو بیمهنامه با قیمت متفاوت وجود دارد. ممکن است بیمهنامه ارزانتر، سقف تعهد کمتری داشته باشد یا شرایط آن با نیاز واقعی پزشک متناسب نباشد. در مقابل، بیمهنامهای که حقبیمه بیشتری دارد ممکن است تعهدات بالاتری ارائه دهد. بنابراین معیار درست برای انتخاب باید ترکیبی از این موارد باشد:
قیمت + سقف تعهدات + شرایط قرارداد + استثنائات + کیفیت خدمات خسارت + تناسب با تخصص
آیا میتوان سقف تعهدات بیمه مسئولیت پزشکان را افزایش داد؟
در بسیاری از موارد امکان انتخاب یا افزایش سطح تعهدات وجود دارد، اما شرایط دقیق آن به قرارداد و شرکت بیمه بستگی دارد. اگر پزشک احساس میکند سقف فعلی بیمهنامه با میزان ریسک فعالیت او متناسب نیست، بهتر است قبل از تمدید یا در زمان امکان صدور الحاقیه، شرایط افزایش تعهدات را بررسی کند.
تمدید بیمه مسئولیت پزشکان
یکی از اشتباهات رایج، تمدید نکردن بهموقع بیمهنامه است. با پایان اعتبار بیمهنامه، شرایط پوشش نیز مطابق قرارداد تغییر میکند و نباید تصور کرد که صرفاً به دلیل اینکه حادثه مربوط به فعالیت پزشکی گذشته بوده، حتماً تحت پوشش قرار خواهد گرفت.
پزشک باید قبل از پایان اعتبار بیمهنامه برای تمدید اقدام کند و هنگام تمدید نیز سقف تعهدات و شرایط جدید را دوباره بررسی کند
آیا سابقه خسارت روی بیمه مسئولیت پزشکان تأثیر دارد؟
سابقه خسارت میتواند در ارزیابی ریسک و شرایط بیمهای مؤثر باشد، اما نحوه تأثیر آن به ضوابط و شرایط شرکت بیمه و بیمهنامه بستگی دارد. به همین دلیل بهتر است هنگام صدور یا تمدید، اطلاعات مربوط به سابقه بیمهای به صورت صحیح اعلام شود.
اشتباهات رایج پزشکان هنگام خرید بیمه مسئولیت
اشتباه اول: انتخاب بیمه فقط بر اساس قیمت
قیمت پایین به تنهایی معیار مناسبی برای انتخاب بیمه مسئولیت نیست.
اشتباه دوم: انتخاب سقف تعهدات پایین
این کار ممکن است در زمان خسارت مشکلساز شود.
اشتباه سوم: اعلام نکردن فعالیت واقعی
فعالیت حرفهای باید با اطلاعات بیمهنامه هماهنگ باشد.
اشتباه چهارم: نخواندن استثنائات
بخش استثنائات یکی از مهمترین قسمتهای هر بیمهنامه است.
اشتباه پنجم: بیتوجهی به تاریخ اعتبار
بیمهنامه باید بهموقع تمدید شود.
اشتباه ششم: تصور اینکه هر شکایت پزشکی تحت پوشش است
پوشش بیمه به احراز مسئولیت و شرایط قرارداد وابسته است.
اشتباه هفتم: یکی دانستن بیمه مسئولیت پزشک با بیمه مسئولیت مرکز درمانی
این دو میتوانند مسئولیتهای متفاوتی داشته باشند.
مثال ساده از کاربرد بیمه مسئولیت پزشکان
فرض کنید یک پزشک در مطب خود اقدام درمانی مشخصی برای بیمار انجام میدهد. بعد از مدتی بیمار ادعا میکند که در نتیجه اقدام پزشکی دچار آسیب شده است. پرونده موضوع از مسیر قانونی بررسی میشود. اگر مسئولیت حرفهای پزشک احراز شود و حادثه در محدوده تعهدات بیمهنامه باشد، شرکت بیمه مطابق شرایط قرارداد و تا سقف تعهدات، خسارت قابل پرداخت را جبران میکند.
اما اگر میزان خسارت از سقف تعهدات بیمهنامه بیشتر باشد، ممکن است بخش مازاد بر تعهد بیمهگر بر عهده مسئول مربوط قرار گیرد. این مثال نشان میدهد چرا انتخاب سقف تعهدات مناسب اهمیت زیادی دارد.
بیمه مسئولیت پزشکان برای چه کسانی ضروریتر است؟
هر فردی که در حوزه پزشکی فعالیت حرفهای دارد باید ریسک مسئولیت خود را جدی بگیرد؛ اما توجه به پوشش مناسب برای فعالیتهایی با ریسک بالاتر اهمیت بیشتری پیدا میکند. از جمله:
- جراحان
- متخصصان زنان و زایمان
- جراحان عمومی
- متخصصان ارتوپدی
- متخصصان بیهوشی
- جراحان پلاستیک و ترمیمی
- دندانپزشکان
- پزشکان انجامدهنده اقدامات تهاجمی
- مراکز و متخصصان دارای فعالیتهای پرریسک
البته میزان ریسک باید بر اساس فعالیت واقعی و شرایط بیمهنامه ارزیابی شود.
آیا بیمه مسئولیت پزشکان برای دندانپزشکان هم وجود دارد؟
بله.
دندانپزشکان نیز میتوانند برای مسئولیت حرفهای خود بیمه مسئولیت تهیه کنند.
با این حال، بیمهنامه باید متناسب با حرفه و فعالیت واقعی دندانپزشک صادر شود.
آیا بیمه مسئولیت برای پزشک عمومی هم لازم است؟
داشتن بیمه مسئولیت فقط به پزشکان جراح یا متخصصان محدود نمیشود.
پزشک عمومی نیز در برابر فعالیت حرفهای خود مسئولیت دارد و میتواند برای پوشش مسئولیت حرفهای خود بیمه تهیه کند. نوع فعالیت و سطح ریسک پزشک عمومی در تعیین شرایط مناسب بیمه اهمیت دارد.
آیا بیمه مسئولیت پزشکان، بیمه تخلف انتظامی است؟
خیر. این دو موضوع را نباید یکی دانست. نظام پزشکی میتواند به تخلفات صنفی و حرفهای رسیدگی کند و مجازاتهای انتظامی مربوط به تخلف را اعمال نماید. بیمه مسئولیت، در اصل یک ابزار بیمهای برای جبران مسئولیت مدنی و مالی تحت پوشش است. بنابراین بیمه مسئولیت لزوماً به معنی پرداخت جریمههای انتظامی یا هر نوع مجازات قانونی نیست.
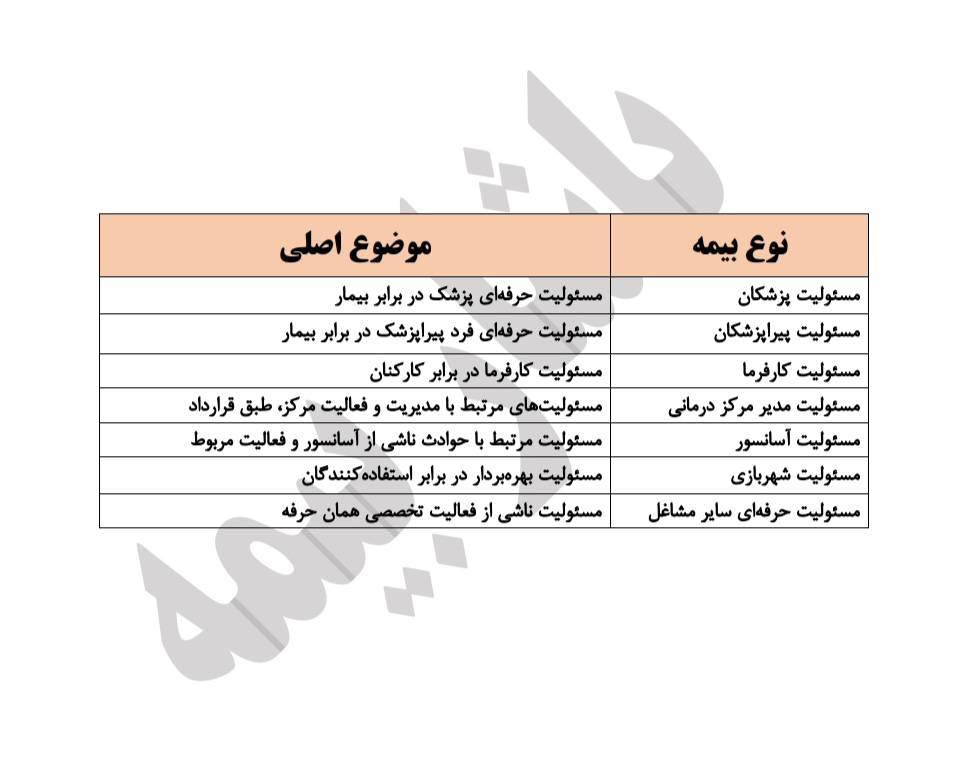
این تفکیک بسیار مهم است؛ چون صرف اینکه همه آنها «بیمه مسئولیت» نام دارند، به معنی یکسان بودن پوشش آنها نیست.
مدارک مورد نیاز برای تهیه بیمه مسئولیت پزشکان
مدارک دقیق ممکن است بر اساس شرکت بیمه و نوع فعالیت متفاوت باشد، اما معمولاً اطلاعاتی مانند موارد زیر مورد نیاز است:
- مشخصات هویتی پزشک
- شماره نظام پزشکی
- تخصص و حوزه فعالیت
- اطلاعات محل فعالیت
- نوع خدمات پزشکی
- سوابق بیمهای در صورت نیاز
- اطلاعات مورد نیاز شرکت بیمه برای ارزیابی ریسک
برای اطلاع از مدارک دقیق، بهتر است پیش از صدور با کارشناس بیمه هماهنگ شود.
از باشار بیمه برای بیمه مسئولیت پزشکان در پرند کمک بگیرید
اگر پزشک، دندانپزشک، پیراپزشک یا یکی از فعالان حوزه درمان در پرند هستید، انتخاب بیمه مسئولیت مناسب میتواند بخشی از ریسک مالی فعالیت حرفهای شما را مدیریت کند.
در باشار بیمه میتوانید قبل از خرید، درباره:
- سقف تعهدات
- نوع پوشش
- تخصص و فعالیت
- شرایط صدور
- شرایط تمدید
- نحوه اعلام خسارت
- تفاوت بیمههای مسئولیت
- انتخاب پوشش متناسب با نیاز
حرفهای مشاوره بگیرید. هدف، فقط خرید یک بیمهنامه نیست؛ هدف انتخاب پوششی است که در زمان نیاز واقعاً متناسب با مسئولیت حرفهای شما باشد.تماس با ما
جمعبندی
فعالیت پزشکی با مسئولیت سنگینی همراه است و حتی رعایت اصول علمی و حرفهای نیز نمیتواند احتمال بروز تمام حوادث و خطاهای احتمالی را به صفر برساند. بیمه مسئولیت پزشکان برای مدیریت بخش مالی مسئولیت حرفهای پزشک در برابر بیمار طراحی شده است و در صورت احراز مسئولیت و وجود شرایط لازم، خسارت را تا سقف تعهدات بیمهنامه جبران میکند.
در زمان خرید این بیمه نباید فقط به قیمت توجه کرد. تخصص پزشک، نوع فعالیت، سقف تعهدات، شرایط قرارداد، استثنائات و نحوه رسیدگی به خسارت همگی اهمیت دارند.
همچنین بیمه مسئولیت پزشکان را نباید با بیمه درمان، بیمه مسئولیت کارفرما، بیمه مسئولیت مرکز درمانی یا سایر بیمههای مسئولیت اشتباه گرفت؛ زیرا هرکدام برای ریسک متفاوتی طراحی شدهاند.
اگر در پرند فعالیت پزشکی یا پیراپزشکی دارید، میتوانید برای بررسی شرایط بیمه مسئولیت حرفهای خود با باشار بیمه مشورت کنید و قبل از خرید، پوشش موردنیازتان را دقیقتر بررسی کنید.