بیمه مسئولیت کارفرما در مقابل کارکنان چیست؟ راهنمای جامع
هر محیط کاری، حتی اگر کاملاً ایمن و استاندارد باشد، همچنان ممکن است با حادثه روبهرو شود. سقوط از ارتفاع، برقگرفتگی، آسیب ناشی از تجهیزات و ماشینآلات، حوادث ساختمانی یا حتی یک اشتباه انسانی میتواند خسارتهای سنگینی برای کارکنان و کارفرما ایجاد کند.
در چنین شرایطی، موضوع فقط هزینه درمان یا خسارت واردشده به کارگر نیست؛ ممکن است کارفرما نیز از نظر قانونی در برابر حادثه مسئول شناخته شود و ملزم به جبران خسارت شود.
بیمه مسئولیت مدنی کارفرما در قبال کارکنان برای مدیریت همین ریسک طراحی شده است. این بیمهنامه میتواند در صورت تحقق شرایط قرارداد، خسارتهای بدنی تحت پوشش واردشده به کارکنان را تا سقف تعهدات بیمهنامه جبران کند.
در ادامه، از مفهوم این بیمه گرفته تا پوششها، استثنائات، نحوه تعیین حق بیمه، خسارت، کلوزهای مهم و نکاتی که هنگام خرید باید به آنها توجه کرد را بررسی میکنیم.
بیمه مسئولیت کارفرما در مقابل کارکنان چیست؟
بیمه مسئولیت مدنی کارفرما در قبال کارکنان، قراردادی بیمهای است که مسئولیت مدنی بیمهگذار یا عوامل اجرایی مشخصشده در بیمهنامه را در قبال صدمات بدنی ناشی از حوادث تحت پوشش، مطابق شرایط بیمهنامه پوشش میدهد.
بر اساس ماده ۳ آییننامه شماره ۹۸ شورای عالی بیمه، موضوع این بیمهنامه مسئولیت مدنی بیمهگذار و عوامل اجرایی وی در قبال صدمات بدنی است که در اثر حادثه تحت پوشش در کارگاه یا محل فعالیت به کارکنان وارد میشود.
به زبان ساده:
اگر در محل کار حادثهای برای یکی از کارکنان اتفاق بیفتد و طبق شرایط بیمهنامه، کارفرما مسئول جبران خسارت شناخته شود، بیمه میتواند خسارت تحت پوشش را تا سقف تعهدات قرارداد پرداخت کند.
چرا کارفرما به بیمه مسئولیت نیاز دارد؟
کارفرما علاوه بر مدیریت مجموعه، مسئولیتهای مختلفی در محیط کار دارد. رعایت مقررات ایمنی، فراهم کردن محیط مناسب، استفاده صحیح از تجهیزات و آموزش کارکنان از جمله موضوعاتی هستند که در کاهش حوادث اهمیت دارند.
با این حال، هیچ محیط کاری را نمیتوان کاملاً بدون ریسک دانست.
یک حادثه ممکن است علاوه بر آسیب به نیروی انسانی، هزینههای قابل توجهی نیز ایجاد کند.
برای مثال تصور کنید یک کارگر ساختمانی هنگام انجام وظیفه دچار حادثه شود و آسیب جسمی ببیند. در چنین شرایطی ممکن است موضوع به تشکیل پرونده، تعیین میزان مسئولیت و مطالبه خسارت منجر شود.
داشتن بیمه مسئولیت مناسب باعث میشود کارفرما برای چنین ریسکهایی تنها نماند و در چارچوب تعهدات بیمهنامه از حمایت بیمهگر برخوردار شود.
چه کسانی میتوانند بیمه مسئولیت کارفرما تهیه کنند؟
این بیمه محدود به یک شغل خاص نیست و با توجه به ماهیت فعالیت و شرایط بیمهنامه، برای بسیاری از محیطهای کاری قابل استفاده است.
از جمله:
- کارگاههای ساختمانی
- پروژههای عمرانی
- کارخانهها و واحدهای تولیدی
- کارگاههای صنعتی
- شرکتهای خدماتی
- شرکتهای پیمانکاری
- انبارها
- فروشگاهها و مراکز تجاری
- رستورانها و مراکز خدماتی
- شرکتهای نصب و تعمیرات
- پروژههای تأسیساتی
- کارگاههای فنی
- شرکتهای دارای نیروی خدماتی یا اجرایی
البته شرایط، نرخ و پوشش مناسب هر فعالیت متفاوت است و نمیتوان برای تمام مشاغل یک بیمهنامه با مشخصات یکسان در نظر گرفت.
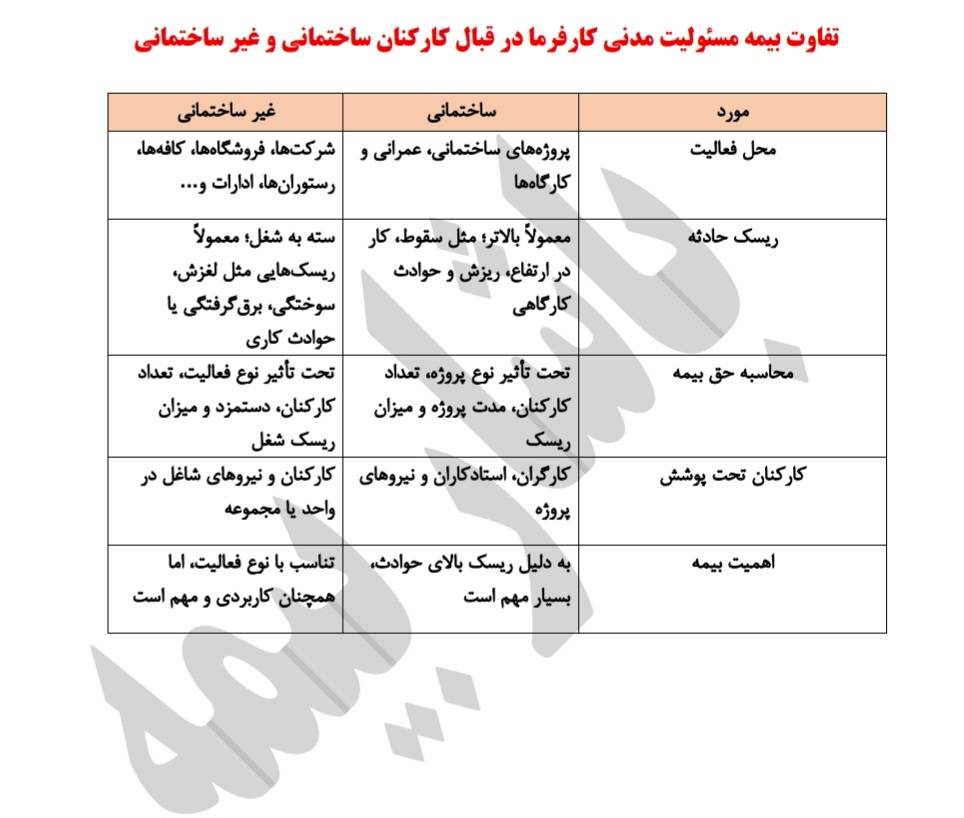
بیمه مسئولیت کارفرما در قبال کارکنان را میشود از نظر نوع فعالیت کارفرما به دو دسته اصلی تقسیم کرد:
1. بیمه مسئولیت کارفرما در قبال کارکنان ساختمانی
برای پروژههای ساختمانی، عمرانی و کارگاههای ساختمانی؛ با پوشش حوادثی مثل سقوط از ارتفاع، ریزش و سایر حوادث کارگاهی.
2. بیمه مسئولیت کارفرما در قبال کارکنان غیرساختمانی
برای فعالیتهایی مثل شرکتها، فروشگاهها، کافهها، رستورانها، کارخانهها، دفاتر و مشاغل مختلف.
البته در عمل، بیمهنامهها بر اساس نوع فعالیت و ریسک شغلی جزئیتر هم میشوند و شرایط و پوششها میتواند بین شرکتهای بیمه متفاوت باشد.
وارد کردن اطلاعات
مقایسه و انتخاب
تکمیل مشخصات
تایید و پرداخت نهایی
وارد کردن اطلاعات
مقایسه و انتخاب
تکمیل مشخصات
تایید و پرداخت نهایی
چه کسانی در این بیمه «کارکنان» محسوب میشوند؟
یکی از مهمترین نکات هنگام خرید بیمه مسئولیت، اعلام دقیق وضعیت نیروی انسانی است.
در بیمهنامه باید اطلاعات مربوط به کارکنان و شرایط فعالیت به شکل صحیح اعلام شود. در صورتی که تعداد واقعی کارکنان کمتر از تعداد واقعی اعلام شود، ممکن است تعهد بیمهگر طبق شرایط بیمهنامه کاهش پیدا کند.
بنابراین، اعلام تعداد واقعی کارکنان اهمیت زیادی دارد.
این موضوع بهخصوص برای کارگاهها و پروژههایی که تعداد نیروی آنها در طول زمان تغییر میکند بسیار مهم است.
پوششهای اصلی بیمه مسئولیت کارفرما
پوششهای اصلی بیمهنامه، مطابق شرایط عمومی و تعهدات درجشده در بیمهنامه، معمولاً شامل مواردی مانند خسارت بدنی، فوت، نقص عضو و هزینههای پزشکی ناشی از حادثه تحت پوشش است.
۱. غرامت فوت
اگر یکی از کارکنان در اثر حادثه تحت پوشش بیمهنامه فوت کند و مسئولیت کارفرما مطابق شرایط بیمه احراز شود، غرامت مربوطه تا سقف تعهدات بیمهنامه قابل پرداخت خواهد بود.
میزان تعهد باید هنگام صدور بیمهنامه با دقت انتخاب شود.
۲. غرامت نقص عضو
در صورتی که حادثه باعث نقص عضو دائم کلی یا جزئی کارکنان شود، خسارت طبق میزان تعهدات و شرایط بیمهنامه محاسبه و پرداخت میشود.
۳. هزینههای پزشکی
در صورت وقوع حادثه تحت پوشش، هزینههای پزشکی قابل پرداخت نیز میتواند طبق سقف تعهد درجشده در بیمهنامه جبران شود.
بنابراین هنگام خرید بیمه نباید فقط به سرمایه فوت توجه کرد؛ سقف هزینههای پزشکی نیز اهمیت دارد.
کلوز یا پوشش اضافی چیست؟
تمام ریسکهای یک محیط کاری را نمیتوان با پوشش پایه پاسخ داد.
به همین دلیل، بسته به نوع فعالیت، امکان اضافه کردن برخی پوششهای تکمیلی یا کلوزها وجود دارد.
این پوششها باید متناسب با فعالیت واقعی بیمهگذار انتخاب شوند و شرایط و محدودیتهای هر کدام در بیمهنامه مشخص میشود. آییننامه شماره ۹۸ نیز امکان ارائه پوششهای اضافی مورد تأیید بیمه مرکزی را پیشبینی کرده است.
مهمترین پوششهای تکمیلی
بسته به نوع فعالیت و شرکت بیمه، ممکن است پوششهایی مانند موارد زیر قابل انتخاب باشند:
مسئولیت پیمانکاران فرعی
در پروژههای ساختمانی و عمرانی، وجود پیمانکاران و پیمانکاران فرعی موضوع بسیار مهمی است.
در صورت انتخاب پوشش مربوطه، شرایط بیمهنامه میتواند مسئولیت اشخاص مشخصشده در قرارداد را نیز دربرگیرد.
پوشش حوادث ناشی از وسایل نقلیه
در برخی فعالیتها کارکنان با خودروها و وسایل نقلیه سروکار دارند. برای چنین فعالیتهایی باید وضعیت پوشش حوادث مرتبط با وسایل نقلیه بهصورت دقیق در بیمهنامه بررسی شود.
پوشش مسئولیت در قبال کارکنان پیمانکاران
در پروژههایی که چند شرکت و گروه به صورت همزمان فعالیت میکنند، مشخص بودن مسئولیت هر بخش اهمیت زیادی دارد.
پوششهای مربوط به فعالیتهای ساختمانی
در پروژههای ساختمانی، نوع کار، ارتفاع، عملیات گودبرداری، تخریب، اسکلتبندی و سایر فعالیتها میتوانند روی شرایط بیمهنامه تأثیر بگذارند.
بنابراین بهتر است قبل از صدور بیمهنامه، تمام فعالیتهای پروژه اعلام شود.
آیا بیمه مسئولیت کارفرما اجباری است؟
باید میان مسئولیت قانونی کارفرما و خرید بیمه مسئولیت تفاوت قائل شد.
مسئولیت قانونی کارفرما ممکن است مستقل از وجود بیمهنامه ایجاد شود. بیمه مسئولیت در واقع ابزاری برای انتقال بخشی از ریسک مالی این مسئولیت به شرکت بیمه است.
داشتن بیمهنامه به معنی حذف مسئولیتهای قانونی کارفرما نیست.
همچنین بیمهنامه نمیتواند جایگزین رعایت مقررات ایمنی و قانون کار شود.
بنابراین خیر، این بیمه بهخودیخود اجباری نیست؛ اما اگر یکی از کارکنان هنگام کار دچار حادثه یا آسیب شود، داشتن بیمه مسئولیت کارفرما میتواند خسارتهای تحت پوشش را جبران کند.
نکته مهم: بیمه تأمین اجتماعی کارکنان با بیمه مسئولیت کارفرما فرق دارد و الزامات قانونی تأمین اجتماعی جداگانه است.
آیا داشتن بیمه مسئولیت یعنی کارفرما دیگر مسئولیتی ندارد؟
خیر.
این یکی از اشتباهات رایج درباره بیمه مسئولیت است.
بیمهنامه، مسئولیتهای قانونی کارفرما را از بین نمیبرد؛ بلکه در صورت وجود شرایط لازم، خسارتهای تحت پوشش را طبق قرارداد بیمه جبران میکند.
به همین دلیل کارفرما همچنان باید:
- اصول ایمنی را رعایت کند
- وسایل ایمنی مناسب در اختیار کارکنان قرار دهد
- آموزشهای لازم را ارائه کند
- تجهیزات را در شرایط مناسب نگهداری کند
- تعداد واقعی کارکنان را اعلام کند
- نوع فعالیت واقعی را به بیمهگر اعلام کند.
حق بیمه مسئولیت کارفرما چگونه تعیین میشود؟
قیمت بیمه مسئولیت برای همه کارفرماها یکسان نیست.
حق بیمه با توجه به عوامل مختلفی تعیین میشود؛ از جمله:
نوع فعالیت + تعداد کارکنان + نوع و میزان ریسک کار + مدت بیمهنامه + میزان تعهدات + پوششهای اضافی
برای مثال، ریسک یک دفتر اداری معمولاً با ریسک یک پروژه ساختمانی یا کارگاه صنعتی یکسان نیست.
به همین دلیل نمیتوان بدون اطلاع از فعالیت و شرایط پروژه، یک قیمت دقیق و معتبر برای همه افراد اعلام کرد.
آیا تعداد کارکنان روی حق بیمه تأثیر دارد؟
بله.
تعداد کارکنان یکی از اطلاعات مهم در ارزیابی ریسک و صدور بیمهنامه است.
کارفرما باید تعداد واقعی کارکنان را اعلام کند. طبق شرایط عمومی بیمهنامه، اعلام تعداد کمتر از تعداد واقعی میتواند باعث کاهش تعهد بیمهگر به نسبت تعداد اظهارشده به تعداد واقعی شود.
پس ارزانتر شدن بیمه با اعلام تعداد غیرواقعی کارکنان، تصمیم مناسبی نیست و میتواند هنگام خسارت مشکلساز شود.
اگر تعداد کارکنان بعداً افزایش پیدا کند چه میشود؟
اگر تعداد نیروهای مجموعه در طول مدت بیمه افزایش پیدا کند، بهتر است موضوع با بیمهگر یا کارگزار بررسی شود تا وضعیت بیمهنامه و نیاز به اصلاح یا صدور الحاقیه مشخص شود.
اطلاعات بیمهنامه باید تا حد امکان با شرایط واقعی فعالیت مطابقت داشته باشد.
بیمه مسئولیت کارفرما چه خسارتهایی را پوشش نمیدهد؟
این بیمهنامه نیز مانند هر بیمه دیگری دارای استثنائات و محدودیتهایی است.
برای مثال، هر حادثهای صرفاً به دلیل وقوع در محل کار الزاماً قابل پرداخت نیست.
شرایط دقیق پرداخت خسارت به مواردی مانند:
- مفاد بیمهنامه
- شرایط عمومی
- شرایط خصوصی
- پوششهای خریداریشده
- استثنائات
- علت حادثه
- احراز مسئولیت
- میزان تعهد بیمهگر
وابسته است.
به همین دلیل مطالعه شرایط بیمهنامه قبل از خرید اهمیت زیادی دارد.
تفاوت بیمه مسئولیت کارفرما با بیمه حوادث کارکنان
این دو بیمه را نباید با یکدیگر اشتباه گرفت.
در بیمه مسئولیت کارفرما، محور اصلی موضوع، مسئولیت مدنی بیمهگذار در قبال کارکنان است.
اما بیمه حوادث میتواند ساختار متفاوتی داشته باشد و لزوماً بر مبنای احراز مسئولیت کارفرما طراحی نشده است.
به همین دلیل، انتخاب بین این دو باید بر اساس هدف بیمهگذار و شرایط واقعی محیط کار انجام شود.
در بعضی شرایط نیز میتوان از پوششهای مکمل استفاده کرد.
تفاوت بیمه مسئولیت کارفرما با بیمه تأمین اجتماعی
بیمه تأمین اجتماعی و بیمه مسئولیت کارفرما دو موضوع متفاوت هستند.
بیمه تأمین اجتماعی، حقوق و مزایای قانونی مربوط به تأمین اجتماعی کارکنان را پوشش میدهد؛ در حالی که بیمه مسئولیت کارفرما برای پوشش ریسک مسئولیت مدنی در چارچوب قرارداد بیمه طراحی شده است.
بنابراین داشتن یکی، به معنی بینیازی از دیگری نیست.
در صورت وقوع حادثه چه باید کرد؟
در زمان وقوع حادثه، سرعت عمل و ثبت صحیح اطلاعات اهمیت زیادی دارد.
به طور کلی بهتر است:
- اقدامات فوری برای حفظ سلامت فرد آسیبدیده انجام شود.
- موضوع حادثه در سریعترین زمان ممکن به مراجع و مسئولان مربوط اطلاع داده شود.
- مستندات حادثه نگهداری شود.
- موضوع طبق شرایط بیمهنامه به بیمهگر اطلاع داده شود.
- مدارک مورد نیاز برای تشکیل پرونده خسارت ارائه شود.
- از ارائه اطلاعات ناقص یا نادرست خودداری شود.
جزئیات فرآیند رسیدگی میتواند بر اساس نوع حادثه، بیمهگر و مفاد بیمهنامه متفاوت باشد.
چه مدارکی برای دریافت خسارت لازم است؟
مدارک دقیق به نوع حادثه و شرایط پرونده بستگی دارد، اما ممکن است مدارکی مانند موارد زیر درخواست شود:
- بیمهنامه و الحاقیهها
- گزارش حادثه
- مدارک شناسایی فرد آسیبدیده
- مدارک پزشکی
- گزارش مراجع ذیصلاح
- مدارک مربوط به رابطه کاری
- نظریه کارشناسی یا پزشکی قانونی، در موارد لازم
- رأی یا مدارک قضایی در صورت تشکیل پرونده
بنابراین بهتر است مدارک مرتبط با حادثه از همان ابتدا به شکل منظم نگهداری شوند.
آیا کارفرما باید همه کارکنان را در بیمهنامه ثبت کند؟
مهمترین موضوع، اعلام صحیح اطلاعات و مشخصات مورد نیاز طبق شرایط بیمهنامه است.
در بسیاری از فعالیتها، بیمهنامه بر اساس تعداد کارکنان و نوع فعالیت صادر میشود و الزاماً به معنای درج نام تکتک کارکنان در متن بیمهنامه نیست.
با این حال، شرایط هر قرارداد میتواند متفاوت باشد و باید شرایط خصوصی بیمهنامه بررسی شود.
آیا مدیرعامل و اعضای هیئتمدیره هم میتوانند تحت پوشش باشند؟
در شرایط مشخص، امکان پوشش برخی اشخاص مانند مدیرعامل و اعضای هیئتمدیره میتواند وجود داشته باشد؛ اما این موضوع باید در چارچوب شرایط بیمهنامه و پوشش انتخابشده بررسی و در صورت لزوم در بیمهنامه یا الحاقیه درج شود.
بنابراین نباید تصور کرد که مدیران به صورت خودکار تحت پوشش قرار میگیرند.
آیا بیمه مسئولیت برای کارگاه ساختمانی با شرکت اداری یکسان است؟
خیر.
ریسک محیطهای کاری متفاوت است.
برای مثال در پروژه ساختمانی ممکن است خطراتی مانند کار در ارتفاع، عملیات ساختمانی، تجهیزات سنگین و فعالیتهای عمرانی وجود داشته باشد؛ در حالی که در یک دفتر اداری نوع ریسک کاملاً متفاوت است.
به همین دلیل هنگام صدور بیمهنامه باید فعالیت واقعی به شکل دقیق اعلام شود.
اشتباهات رایج هنگام خرید بیمه مسئولیت کارفرما
۱. انتخاب بیمه فقط بر اساس قیمت
ارزانترین بیمهنامه لزوماً بهترین انتخاب نیست.
میزان تعهدات، استثنائات و پوششهای مورد نیاز باید در کنار قیمت بررسی شوند.
۲. اعلام تعداد کمتر کارکنان
این کار میتواند هنگام خسارت باعث کاهش تعهد بیمهگر شود.
۳. اعلام نکردن فعالیتهای پرریسک
اگر فعالیت واقعی با اطلاعات اعلامشده تفاوت داشته باشد، ممکن است در زمان خسارت اختلاف ایجاد شود.
۴. بیتوجهی به پوششهای تکمیلی
در برخی پروژهها، پوشش پایه ممکن است برای تمام ریسکهای موردنظر کافی نباشد.
۵. بیتوجهی به سقف تعهدات
پایین بودن سقف تعهدات ممکن است در یک حادثه سنگین مشکل ایجاد کند.
چگونه بیمه مسئولیت کارفرما را درست انتخاب کنیم؟
برای انتخاب مناسب، قبل از خرید این موارد را مشخص کنید:
۱. نوع فعالیت:دقیقاً مشخص کنید کارکنان چه کاری انجام میدهند.
۲. محل فعالیت:محل، کارگاه یا پروژه را مشخص کنید.
۳. تعداد کارکنان:تعداد واقعی نیروها را اعلام کنید.
۴. میزان ریسک:فعالیتهایی مانند کار در ارتفاع، کار با ماشینآلات یا عملیات ساختمانی باید دقیقاً اعلام شوند.
۵. سقف تعهدات:صرفاً به حداقل تعهدات توجه نکنید و میزان ریسک واقعی را در نظر بگیرید.
۶. پوششهای اضافی:بررسی کنید آیا فعالیت شما به کلوز خاصی نیاز دارد یا خیر.
یک مثال ساده از کاربرد بیمه مسئولیت کارفرما
فرض کنید یک شرکت پیمانکاری ساختمانی دارای چندین نیروی اجرایی است.
یکی از کارکنان در زمان انجام وظیفه دچار حادثه میشود و آسیب جسمی میبیند.
پس از بررسی حادثه، مسئولیت کارفرما طبق فرآیند قانونی مشخص میشود.
اگر حادثه در محدوده تعهدات بیمهنامه باشد، شرکت بیمه مطابق شرایط قرارداد و تا سقف تعهدات بیمهنامه، خسارت قابل پرداخت را جبران میکند.
در چنین شرایطی، بیمه مسئولیت میتواند بخش قابل توجهی از فشار مالی ناشی از حادثه را مدیریت کند.
آیا بیمه مسئولیت کارفرما برای مشاغل کوچک هم لازم است؟
کوچک بودن یک کسبوکار به معنی صفر بودن ریسک نیست.
حتی یک کارگاه کوچک با چند نیروی کاری نیز ممکن است با حادثه مواجه شود.
بنابراین بهتر است تصمیمگیری درباره بیمه بر اساس میزان ریسک فعالیت انجام شود، نه صرفاً تعداد کارکنان.
هنگام خرید بیمه مسئولیت به چه نکاتی توجه کنیم؟
قبل از امضای بیمهنامه این موارد را بررسی کنید:
نام و مشخصات صحیح بیمهگذار
- نوع فعالیت
- محل فعالیت
- تعداد کارکنان
- مدت بیمهنامه
- سقف تعهدات
- هزینههای پزشکی
- تعهدات مربوط به فوت و نقص عضو
- شرایط فسخ یا تغییر بیمهنامه
- همچنین پیشنهاد بیمه را با دقت تکمیل کنید؛ زیرا اطلاعات ارائهشده در فرآیند صدور بیمهنامه اهمیت اساسی دارد.
چرا مشاوره قبل از خرید مهم است؟
بیمه مسئولیت از آن دسته بیمههایی است که انتخاب پوشش نامناسب ممکن است تا زمان وقوع حادثه مشخص نشود.
ممکن است دو کارفرما هر دو ۱۰ کارمند داشته باشند، اما به دلیل تفاوت نوع فعالیت، سطح ریسک آنها کاملاً متفاوت باشد.
به همین دلیل بهتر است قبل از خرید، نوع فعالیت، تعداد نیرو، شرایط محیط کار و ریسکهای اصلی بررسی شود و سپس بیمهنامه مناسب انتخاب شود.
جمعبندی
بیمه مسئولیت مدنی کارفرما در قبال کارکنان را میتوان یکی از ابزارهای مهم مدیریت ریسک در محیطهای کاری دانست.
حادثه ممکن است در هر محیطی رخ دهد؛ اما آنچه اهمیت دارد این است که کارفرما از قبل برای پیامدهای مالی احتمالی آن برنامه داشته باشد.
انتخاب درست بیمهنامه فقط به معنی خرید یک قرارداد با کمترین قیمت نیست. تطبیق بیمهنامه با فعالیت واقعی، اعلام صحیح تعداد کارکنان، انتخاب سقف تعهد مناسب و توجه به پوششهای مورد نیاز از مهمترین عواملی هستند که باید قبل از خرید بررسی شوند.
اگر شما کارفرما، مدیر پروژه، پیمانکار یا صاحب یک کارگاه هستید، بهتر است پیش از صدور بیمهنامه، شرایط واقعی فعالیت خود را بررسی کنید تا پوششی متناسب با ریسکهای موجود انتخاب شود.
برای دریافت مشاوره و استعلام بیمه مسئولیت کارفرما در مقابل کارکنان، اطلاعات فعالیت و تعداد کارکنان خود را از طریق فرم مربوطه برای کارشناسان باشار بیمه ارسال کنید.